当印尼公司考虑把做账报税完全外包给第三方时,在第一次月度税务申报前,应交接哪些文件、系统权限和期初余额?团队在交接工作中会优先核对这些资料,因为外包后的首个申报月决定账目是凭证据结转,还是靠猜测拼凑——即使部分交易早于公司银行账户启用,也是如此。
在本文中,我们为印尼新公司整理一份务实的首个月份交接清单:涵盖应收集的交接文件,以及Coretax与银行权限的分配方式;同时解释期初余额、股东出资、月度申报与可行的结账时间表。我们还会点出专业顾问团队在交接中最先核查的缺口,以及创始人应亲自把关的审批事项。
印尼新设公司首先应移交哪些做账报税文件?
先从法律身份与税务登记资料入手,其次是出资与银行凭证,再到经营与薪酬文件;索取清单先于任何记账模板。
对于考虑将印尼公司做账报税完全外包给第三方的创始人,起点是公司的法律身份,而不是记账模板。下文清单只是一份通用建议的交接清单,并非机构的固定政策,也不是法定最低要求;确切范围取决于公司的业务活动、股权结构与各项登记。
每一项都会在首个结账月内,与税务登记资料及Coretax档案核对,覆盖负责人、已登记的纳税义务、会计年度,以及作为增值税应税企业的Pengusaha Kena Pajak(PKP)身份。
有一点值得强调:新注册的公司完全可能在公司银行账户开立之前就已有交易。创始人应如实披露并留存这些事项的凭证,而不是把它们“收拾干净”。
1. 法律身份与税务登记
收集公司设立公证书(akta)及其全部修订文件,以及法律部(经AHU系统)出具的批准或确认。再收集载有KBLI业务分类的商业识别号(NIB)与注册地址。最后补充公司税号(NPWP)、股东、董事与监事资料、股权结构图,以及认购与实缴资本的凭证。
2. 银行、资本与出资凭证
接下来是银行开户文件。请收集:
- 自账户开立起的全部银行对账单
- 能识别资金由谁汇入的出资转账凭证
- 账户启用前由创始人垫付费用的一览表
3. 经营与交易单据
供应商发票、客户合同、销售发票与费用报销单一并收集。同时约定工作规则:单据提交标准、发票编号与费用审批限额。
4. 薪酬与人员资料
雇佣与外包协议、员工税务身份、入职日期与浮动薪酬构成最后一类需求。薪酬数据迟到,会扭曲首次员工代扣税(PPh 21)的计算。
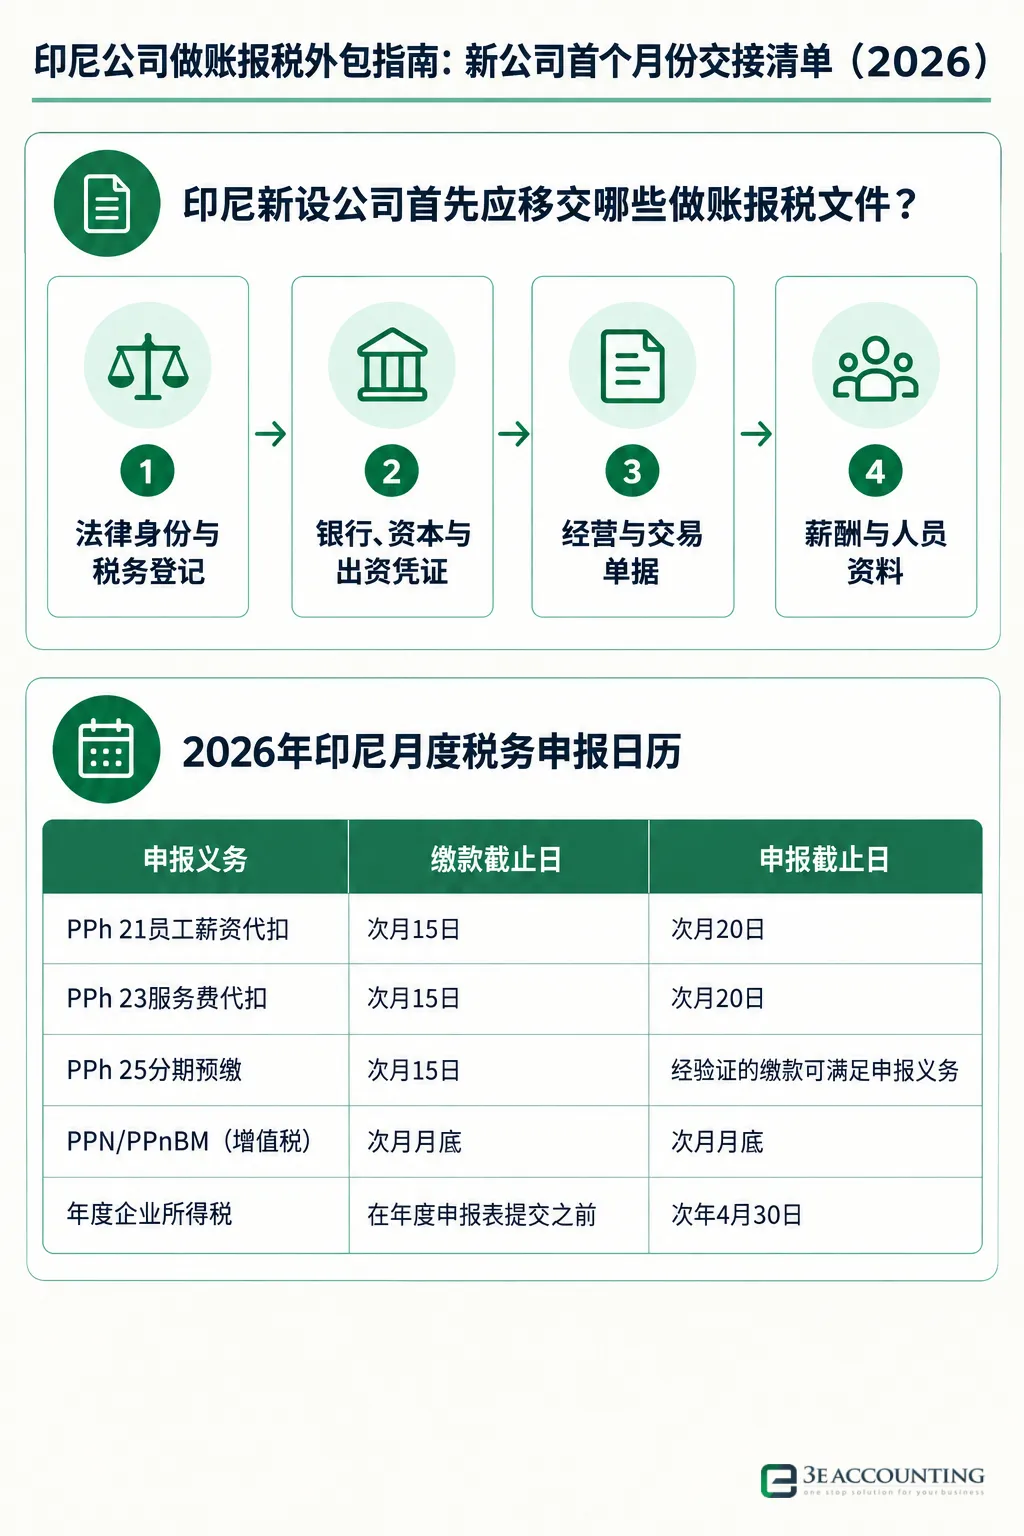
首个月份交接文件清单
| 类别 | 应移交文件 | 核对解锁的事项 |
|---|---|---|
| 法律身份 | 设立公证书(akta)及修订、法律部(AHU)批准、NIB及KBLI分类 | 股权、签字人与已登记业务 |
| 税务登记 | 公司NPWP、注册地址、Coretax档案、PKP身份 | 准确的登记义务与申报渠道 |
| 资本 | 认购与实缴资本凭证、股东汇款记录 | 期初权益与出资性质认定 |
| 银行 | 开户文件、完整对账单、转账凭证 | 银行余额调节与现金截止 |
| 经营 | 供应商发票、客户合同、销售发票 | 费用、收入与增值税记录 |
| 薪酬 | 雇佣合同、员工税务身份、浮动薪酬 | 首个月即准确的PPh 21代扣 |
Coretax、银行与软件权限应如何分配?
客户保留所有权、审批权与恢复凭据;外包团队通过独立的具名账户执行,权限仅为完成任务所需的最小范围。
即使印尼公司做账报税完全外包给第三方,客户仍应保留所有权、审批权与恢复凭据;权限首先是治理问题,其次才是技术问题。根据现行Coretax机制,由纳税人指定的负责人管理该主体的代表关系并授权其他具名用户,因此角色分配取决于公司自身的任命。
以下只是建议的控制框架,并非已确认的银行要求。每家银行可提供的角色与客户的权限模式,都须在第一个月前逐案核实。
1. Coretax角色与代表关系
由客户指定的负责人控制公司在Coretax中的代表关系并授权具名用户。我们的企业专业顾问在受托权限内编制;提交与签署归于公司实际指派的授权角色。绝不应想当然地认为外包方自动拥有申报权限。
2. 增值税开票渠道
经确认为PKP的公司,可通过Coretax、e-Faktur Client Desktop,或与授权应用提供方(PJAP)的主机直连(host-to-host)渠道开具税务发票(faktur pajak)。适用于该纳税人的渠道须在第一个月前确认,开票与更正权限应明确划分。
3. 银行对账单与资金管理
对账单由客户的资金部门提供;若银行支持,可另设只读查询用户。外包团队不持有任何付款放行权限;无法开通独立查询权限时,改用客户导出的对账单。
4. 客户留存的凭据
恢复邮箱与手机号、银行管理员凭据、付款令牌与一次性验证码(OTP)都留在客户手中。个人密码绝不共享;需要电子授权时,办理正式委托或授权书。所有用户登记入权限台账,人员离岗立即注销。
访问与审批权限矩阵示例
| 系统 | 客户保留 | 服务方获得 |
|---|---|---|
| Coretax | 负责人控制与授权签署人 | 具名用户的受托编制权限 |
| 增值税开票 | PKP登记与商业发票数据 | 经适用的授权渠道编制开票 |
| 银行 | 管理员凭据、付款令牌、OTP | 导出对账单或只读查询权限 |
| 会计软件 | 管理员账户与数据所有权 | 具名制单与复核权限 |
期初余额与股东出资应如何勾稽?
每一项期初余额都对应原始凭证:出资追溯至设立公证书与汇款凭证;创始人垫付的成本在报销前挂为有凭证支持的应付款。
勾稽遵循一条简单的纪律。银行账户收到的实缴资本,须与股东汇款凭证及股东名册匹配后入账:借记银行存款,贷记实收资本。设立公证书本身,绝不被当作款项已到账的证明。
如果董事在账户启用前自掏腰包支付开办服务或设备款,应保留公司的追认文件与供应商发票。这些凭证支持借记费用与设备、贷记应付董事款;随后由公司银行账户报销,冲销该应付款。接手时的试算平衡表,把银行存款、设备与费用同实收资本及累计亏损勾稽一致。折旧与税务调整另行评估。
对外资公司另有一点须注意。上文关于期初余额的讨论,只涉及公司自身记录的账务结构;PT PMA在印尼的最低资本属于另一项法定规则。根据投资与下游产业部长兼投资协调委员会(BKPM)主席2025年第5号条例第26条,PT PMA的已发行并实缴资本一般须至少为25亿印尼盾,除非其他法规另有规定;本信息截至2026年10月仍然有效。该要求与总体最低投资额相互独立——作为一般规则,后者按每个五位KBLI代码及项目地点计算,须超过100亿印尼盾(不含土地与建筑物),并受第26条的例外情形约束。
第一个月份的交易截止,进而按底层经济事项、权利与义务认定,而非简单以银行账户启用日或凭证上传日为准。这是一般性的会计视角,不是定论;重大或公司设立前的事项,须经有资质的会计、税务与法律人员复核。
1. 入账前先认定股东出资性质
股东转入的款项在入账前先经核查。一笔没有说明的转账可能是资本、借款,也可能是收入;只有汇款凭证、协议与公司记录能定夺。每一笔注资都依其事实与凭证认定。
2. 把会计确认与税前扣除分开
创始人垫付成本在账面上的确认,并不自动等于税前扣除或进项税抵扣资格。垫付成本、资本注入、股东贷款、应计项目、预付款与公司设立前支出,各自依事实与支持凭证分类。
3. 保存供应商税务信息与税务发票
进项税额能否抵扣取决于法定条件,包括PKP身份、与经营活动的关联以及合规凭证。因此,供应商税务信息与税务发票应从第一个月起妥善保存,而不是日后补取。
第一个月需要提交哪些月度税务申报?
只提交公司登记状态实际要求的申报:已确认为PKP的纳税人即使没有交易也按月申报增值税;未登记为PKP的主体不负担该义务。
第一次申报的税种,从Coretax档案与公司的业务活动认定,而不是凭假设。既不应默认每家新设PT都必须申报增值税,也不应默认每个税种都要零申报——以已登记的纳税义务为准。
根据印尼税务总局 Direktorat Jenderal Pajak(DJP)的规定,常规月度代扣税款一般应于次月15日前缴纳,并于次月20日前完成申报。PPh 25分期预缴一般于15日到期;经支付验证的缴款本身即可满足相应的申报机制,零税额分期及某些其他情形仍可能需要申报。增值税税款与增值税申报表一般均应于次月月底前完成,且缴款先于申报表提交。
已确认为PKP的公司,即使期间内没有任何交易,也必须在月底前提交月度增值税申报表。根据截至2026年10月的DJP指引,企业须向DJP报告其业务以确认为PKP;该义务自年营业总额超过48亿印尼盾起适用,确认应于次月月底前完成。2026年,依据2024年第131号财政部条例(PMK 131/2024),法定增值税税率为12%,多数非奢侈品供应按11/12税基实际按11%征收。若需进一步了解,可参阅我们的印尼增值税专题指南。
日历年度公司的年度企业所得税申报表,应于次年4月30日到期提交。2026年的标准税率为22%。通过税务门户,可申请最长两个月的延期。
2026年印尼月度税务申报日历
| 申报义务 | 缴款截止日 | 申报截止日 | 备注 |
|---|---|---|---|
| PPh 21员工薪资代扣 | 次月15日 | 次月20日 | 自员工薪资中代扣 |
| PPh 23服务费代扣 | 次月15日 | 次月20日 | 境内收款方适用2%;非居民收款方适用PPh 26 |
| PPh 25分期预缴 | 次月15日 | 经验证的缴款可满足申报义务 | 零税额分期仍可能需要申报 |
| PPN/PPnBM(增值税) | 次月月底 | 次月月底 | PKP即使无交易也须按月申报 |
| 年度企业所得税 | 在年度申报表提交之前 | 次年4月30日 | 2026年标准税率22% |
一份务实的首月结账时间表应如何安排?
单据截止、银行对账、报表草案再到客户审批,以工作日计量;法定日期另行对照实际日历逐项核对。
要跑通结账,先要有一张明确的时间表,因为法定日期固定,而凭证的齐备进度并非如此。以下节奏是示范性的规划示例:是内部工作目标,既非服务水平承诺,也不是法定期限。适用的日历、节假日顺延与例外情形,必须针对具体纳税人与期间核对。
结账包内应包含缴款验证与电子申报回执,而不只是申报草案的截图。客户负责原始凭证的完整性、业务说明、商务审批与税款的资金安排;服务方负责记账、勾稽、计算、编制与约定的申报工作。
达到审计标准的公司,还应尽早规划印尼法定财务审计与报告服务。年度报告须在财政年度结束后六个月内,经年度股东大会(AGMS)批准。在第一个月就建立这一节奏,可免于年底的仓促。
1. 单据截止(约第2个工作日)
客户交付完整的银行对账单、发票、费用报销单、薪酬变动及签署的缺失单据声明,让缺口显性化,而不是靠默认。
2. 银行对账(约第4个工作日)
外包团队完成银行余额调节,并在仍有时间纠正的窗口内,解决出资与报销相关的疑问。
3. 报表草案(约第6个工作日)
发出财务报表草案与税务勾稽表;缺失凭证在此之前上报,而不是默默拖到申报日。
4. 审批、缴款与申报(约第8个工作日)
客户批准调整事项与税款支付包,并安排税款资金;待所需审批与缴款凭证齐备,团队即安排申报。
示范性首月结账时间表
| 工作日 | 步骤 | 责任方 |
|---|---|---|
| 第2个工作日 | 客户交付完整对账单、发票、报销单、薪酬变动及缺失单据声明 | 客户 |
| 第4个工作日 | 完成银行对账;解决出资与报销相关疑问 | 服务方 |
| 第6个工作日 | 发出报表草案与税务勾稽表;缺失凭证已上报 | 服务方 |
| 第8个工作日 | 客户批准调整事项与税款支付包 | 客户 |
| 批准之后 | 按法定期限安排缴款;凭审批与缴款凭证完成申报 | 服务方 |
创始人应优先核查哪些交接缺口?
创始人垫付费用明细、早期银行凭证与身份信息的错配,是交接团队最先排查的薄弱点。
在日常交接工作中,我们的企业专业顾问最先排查三类反复出现的薄弱点。这些是来自实务的一般观察,不是经过度量的统计。
创始人垫付的费用明细常常不完整;缺失的银行凭证,往往正是最早的一两张对账单,或是无法识别资金由哪位股东汇入的出资凭证。身份信息是第二个薄弱点:错配出现在设立文件、税务档案与经营记录之间,可能涉及法定名称、地址、董事资料或税号,而不只是缺一张NPWP证明。
公证书修订文件的缺失,可能让错误的股权结构或授权签字人沿用下去。薪酬是第三个薄弱点:员工税务身份、入职日期与浮动薪酬,常在首次计算之后才送达。
由此引发的下游影响,值得作为待排查的风险列出,而不是既成事实:一笔来历不明的股东转账可能被记作收入或资本,实际却是借款;创始人以个人银行卡支付的费用可能从账目中消失;一张缺少可用税务信息的供应商发票,可能拖慢代扣凭证或增值税抵扣审查。一份标注例外事项的清单,永远胜过一个被称作“完整”的文件夹。
创始人如何在首次申报前检验交接就绪?
把一笔出资到账、一笔供应商费用与一笔客户交易,从原始凭证追踪到审批,隐藏缺口很快就会浮出水面。
这里建议一种实操性的自查,作为演练,而不是经过验证的方法论。选取一笔出资到账、一笔供应商费用与一笔客户交易,端到端逐笔追踪:每一项都从原始凭证追至银行流水、会计分类、税务处理,再到具名的审批人。
治理责任在创始人,不在服务方。客户保留原始凭证,并亲自批准出资性质认定、报销负债与期初余额表。会计处理由服务方建议;是否采纳,决定权留在公司。
总结
回到许多客户最初的疑问:印尼公司做账报税可以完全外包给第三方吗?执行可以,成效取决于交接。第一个月,决定了一家印尼公司的账务是凭证据起步,还是凭猜测起步。交接资料应涵盖法律身份、税务登记、出资与银行凭证、交易单据与薪酬记录;有纪律的Coretax与银行权限管理、勾稽一致的期初余额,加上清晰的审批矩阵,能让第一次月度申报变成常规操作。
3E Accounting Indonesia是一家企业服务提供商(Corporate Services Provider),支持初创企业、中小企业与跨国公司在印尼开展业务,提供公司注册、簿记与会计、税务、薪酬及公司秘书服务,并依托覆盖110多个国家的3E Accounting国际网络开展协作。为新的PT及PT PMA公司提供做账报税外包交接,正是我们的企业专业顾问日常工作的一部分。
如果您正在准备首个申报月的交接,请与我们的团队谈谈公司在首次申报前应备妥的文件、权限与期初余额。
常见问题
根据DJP截至2026年的期限指引:常规PPh 21与PPh 23代扣税款一般应于次月15日前缴纳、次月20日前申报;PPh 25分期预缴一般于15日到期;增值税缴款与申报一般均应在次月月底前完成。具体日历、例外情形及后续规则变化须逐期核对。
仅当其已登记为PKP。经确认为PKP的纳税人即使当期无任何交易,也须在次月月底前提交月度增值税申报表;未登记为PKP的主体不负担此项增值税申报义务,其他申报义务则逐户认定。
恢复联系方式、银行管理员凭据、付款令牌与一次性验证码应由客户持有。服务方通过独立的具名账户、以最小权限开展工作;具体角色取决于纳税人在Coretax中的实际任命及各银行可提供的权限模式。
不能。入账前,银行进账记录与股东汇款凭证须与设立公证书及股东名册相符。股东出资依事实与凭证认定为资本、借款或费用,且该认定须由客户签署确认。
创始人垫付费用明细、最早的银行对账单与识别出资来源的汇款凭证,以及设立、税务与经营记录之间的身份错配。员工税务身份、入职日期等薪酬要素也常迟到;标注例外事项的清单,永远胜过被称作“完整”的文件夹。
Abigail Yu
董事
Abigail Yu 负责 3E 会计集团的行政领导工作,统筹运营、IT 解决方案、公共关系及数字营销,以推动业务成功。她持有新加坡国立大学传播及新媒体荣誉学位,在危机管理、金融传播及企业传播方面具备出色的专业能力。