Dokumen, akses sistem, dan saldo awal apa yang perlu diserahkan perusahaan baru di Indonesia sebelum SPT pajak bulanan pertamanya? Dalam onboarding akuntansi alih daya di Indonesia, bukti lebih diutamakan daripada perkiraan.
Dalam artikel ini, kami menyusun checklist onboarding akuntansi yang praktis untuk perusahaan baru di Indonesia. Bahasannya mencakup dokumen serah terima yang perlu dikumpulkan serta pendelegasian akses Coretax dan perbankan. Artikel ini juga menjelaskan saldo awal, pendanaan pendiri, laporan pajak bulanan, dan jadwal penutupan yang dapat dijalankan. Kami juga membahas celah serah terima yang patut diperiksa. Persetujuan tertentu sebaiknya tetap dipertahankan pendiri secara pribadi.
Dokumen Apa yang Sebaiknya Diserahkan Lebih Dahulu oleh Perusahaan Baru di Indonesia?
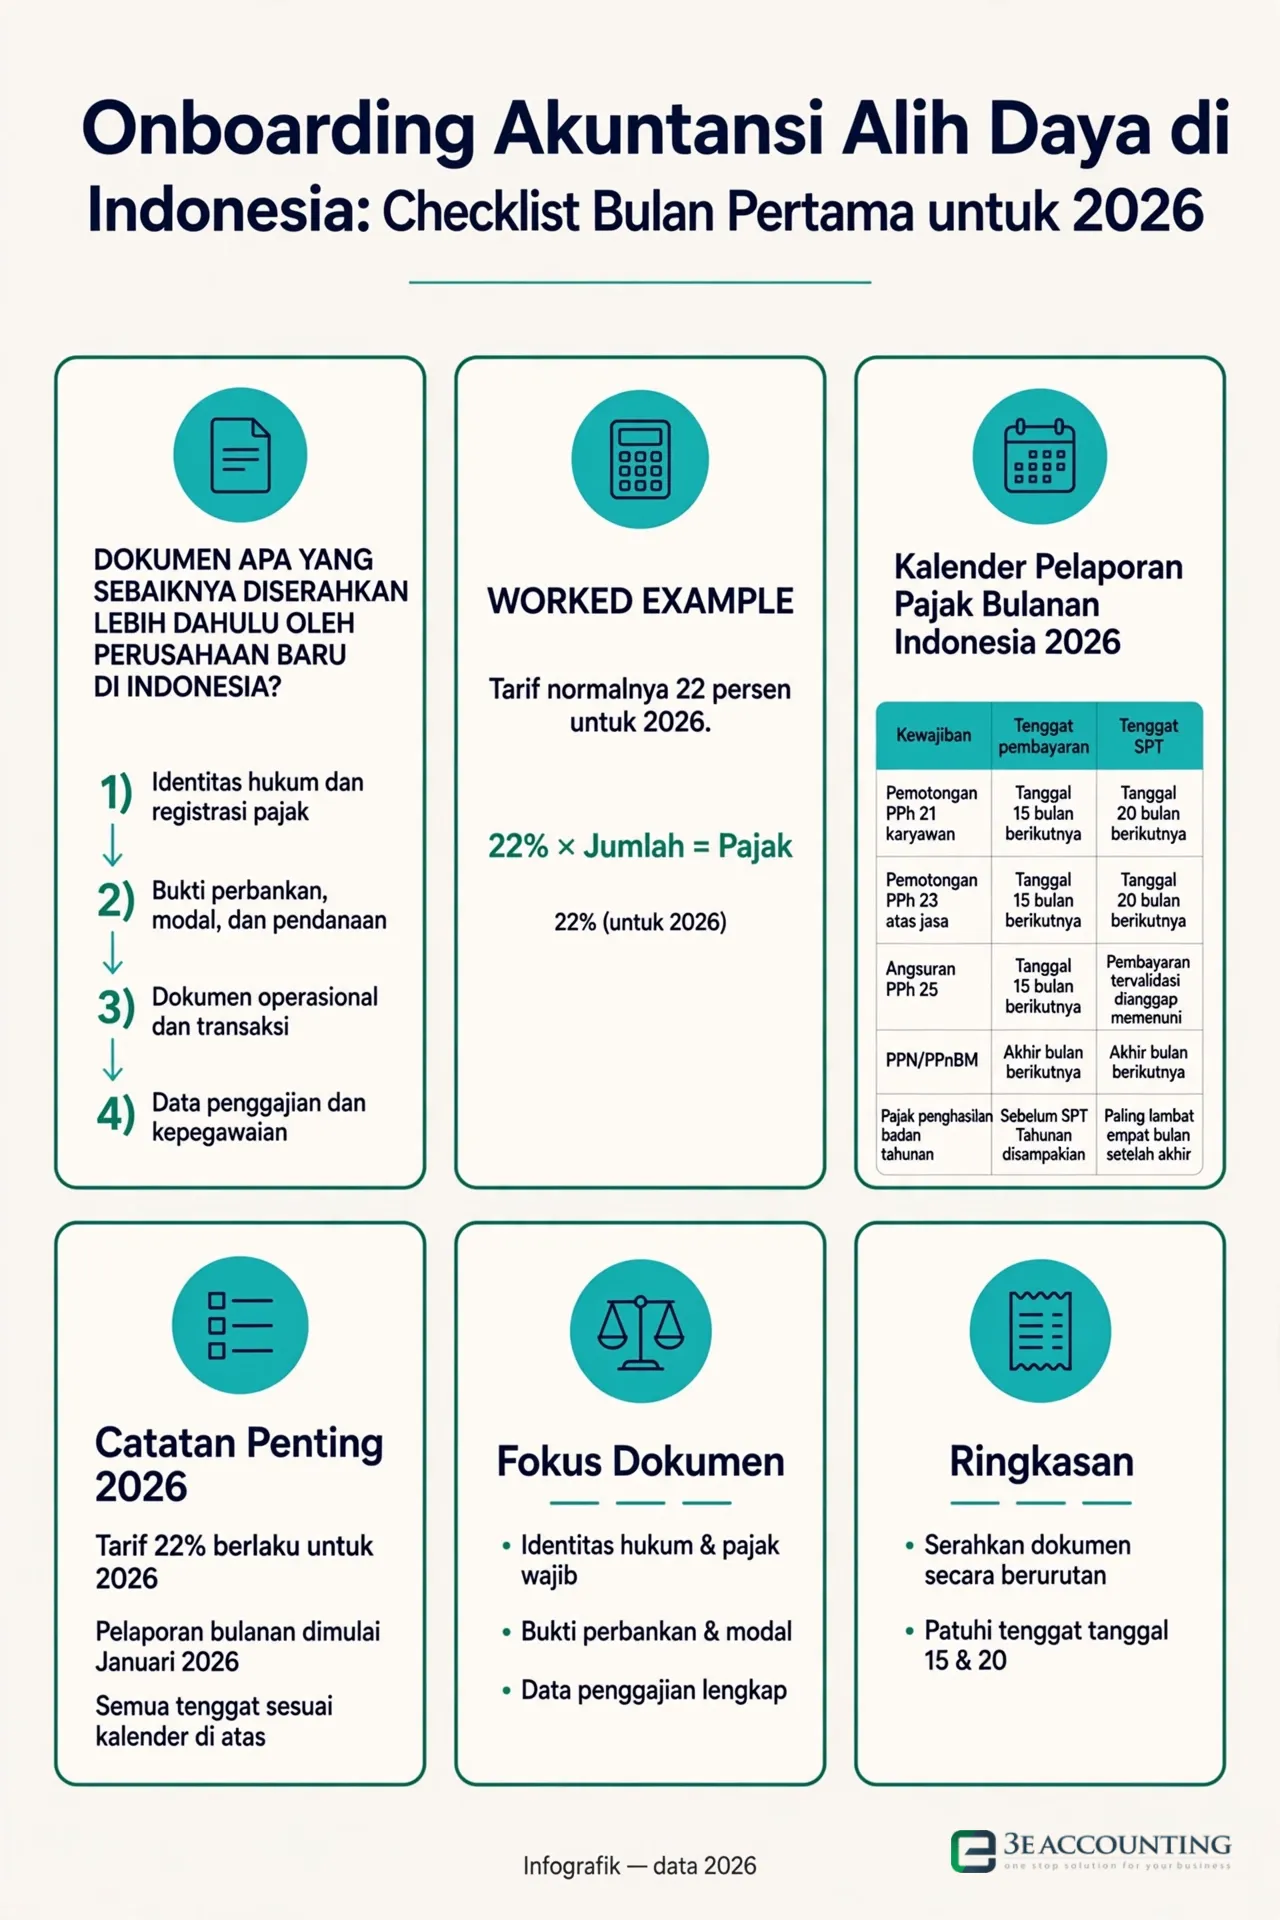
Mulailah dari identitas hukum dan registrasi pajak. Setelah itu, kumpulkan bukti modal dan perbankan, lalu dokumen operasional dan penggajian. Daftar permintaan dokumen datang sebelum templat pembukuan apa pun.
Titik awalnya adalah identitas hukum perusahaan, bukan templat pembukuan. Daftar berikut hanyalah checklist serah terima yang disarankan secara umum, bukan kebijakan baku penyedia jasa maupun batas minimum yang diwajibkan hukum. Rincian persisnya bergantung pada aktivitas, kepemilikan saham, serta registrasi perusahaan.
Setiap butir diperiksa silang terhadap registrasi pajak dan profil Coretax sebelum bulan pertama ditutup. Pemeriksaan itu mencakup penanggung jawab, kewajiban yang terdaftar, tahun buku, serta status Pengusaha Kena Pajak (PKP) sebagai pelaku usaha terdaftar PPN. Bagi pendiri yang baru menyelesaikan proses pendiriannya, panduan pokok untuk memulai bisnis di Indonesia memberikan gambaran lebih luas tentang tahap pendirian.
Satu hal layak ditekankan. Perusahaan yang baru didirikan bisa sudah memiliki transaksi sebelum rekening bank perusahaannya ada. Karena itu, pendiri sebaiknya mengungkapkan dan mendokumentasikan transaksi tersebut, bukan merapikannya begitu saja agar tampak rapi.
1. Identitas hukum dan registrasi pajak
Kumpulkan akta pendirian beserta seluruh perubahannya. Kumpulkan pula persetujuan atau pengakuan dari Kementerian Hukum melalui sistem AHU. Sertakan Nomor Induk Berusaha (NIB) beserta klasifikasi KBLI-nya dan alamat terdaftar. Tambahkan Nomor Pokok Wajib Pajak (NPWP) perusahaan, data pemegang saham, direksi, dan komisaris, bagan kepemilikan, serta bukti modal ditempatkan dan disetor.
2. Bukti perbankan, modal, dan pendanaan
Dokumen pembukaan rekening bank perusahaan menjadi langkah berikutnya. Kumpulkan hal-hal berikut:
- seluruh rekening koran sejak rekening dibuka
- bukti transfer modal yang mengidentifikasi siapa penyandang dananya
- daftar belanja yang dibiayai pendiri sebelum rekening aktif, bila ada
3. Dokumen operasional dan transaksi
Faktur pemasok, kontrak pelanggan, faktur penjualan, dan klaim biaya dikumpulkan bersamaan. Pada saat yang sama, sepakati aturan kerja: standar penyerahan dokumen, penomoran faktur, dan batas persetujuan belanja.
4. Data penggajian dan kepegawaian
Perjanjian kerja dan kontrak kontraktor, status pajak karyawan, tanggal mulai kerja, serta kompensasi variabel melengkapi daftar permintaan. Data penggajian yang datang terlambat akan mendistorsi perhitungan pemotongan PPh 21 yang pertama.
Checklist Dokumen Serah Terima Bulan Pertama
| Kategori | Dokumen yang diserahkan | Yang dibuka |
|---|---|---|
| Identitas hukum | Akta pendirian beserta perubahannya, persetujuan Kementerian Hukum (AHU), NIB dan klasifikasi KBLI | Kepemilikan, penanda tangan, dan aktivitas terdaftar |
| Registrasi pajak | NPWP perusahaan, alamat terdaftar, profil Coretax, status PKP | Kewajiban terdaftar dan saluran pelaporan yang tepat |
| Modal | Bukti modal ditempatkan dan disetor, catatan remitansi pemegang saham | Ekuitas awal dan klasifikasi pendanaan |
| Perbankan | Dokumen pembukaan rekening, rekening koran lengkap, bukti transfer | Rekonsiliasi bank dan cut-off kas |
| Operasional | Faktur pemasok, kontrak pelanggan, faktur penjualan | Catatan beban, pendapatan, dan PPN |
| Penggajian | Kontrak kerja, status pajak karyawan, bayaran variabel | Pemotongan PPh 21 yang akurat sejak bulan pertama |
Bagaimana Akses Coretax, Perbankan, dan Software Sebaiknya Didelegasikan?
Klien memegang kepemilikan, hak persetujuan, dan kredensial pemulihan; tim alih daya bekerja melalui pengguna terpisah yang disebut namanya dengan izin minimum yang dibutuhkan setiap tugas.
Dalam jasa akuntansi alih daya, akses adalah persoalan tata kelola sebelum menjadi persoalan teknis. Dalam kerangka Coretax saat ini, penanggung jawab yang ditunjuk wajib pajak mengelola representasi badan dan mengotorisasi pengguna lain yang disebut namanya, sehingga peran mengikuti penunjukan yang dilakukan perusahaan sendiri.
Kerangka kontrol berikut hanyalah saran, bukan persyaratan bank yang telah dikonfirmasi. Peran yang tersedia di setiap bank dan model akses klien harus diperiksa dalam setiap kasus sebelum bulan pertama dimulai.
1. Peran dan representasi di Coretax
Penanggung jawab yang ditunjuk klien mengendalikan representasi badan di Coretax dan mengotorisasi pengguna bernama. Pengguna yang menyiapkan data dapat menerima akses yang didelegasikan. Penyampaian dan penandatanganan tetap berada pada peran berwenang yang ditugaskan perusahaan. Otoritas pelaporan otomatis tidak boleh diasumsikan begitu saja.
2. Saluran penerbitan faktur pajak
Perusahaan yang telah dikonfirmasi sebagai PKP menerbitkan faktur pajak melalui Coretax, e-Faktur Client Desktop, atau saluran host-to-host bersama Penyelenggara Aplikasi yang diatur (PJAP). Saluran yang berlaku bagi wajib pajak tersebut dikonfirmasi sebelum bulan pertama, dan hak penerbitan serta koreksi ditugaskan secara tegas.
3. Rekening koran dan treasury
Treasury klien menyediakan rekening koran atau memberikan pengguna perbankan khusus baca-saja jika banknya menyediakannya. Tim alih daya tidak memegang hak pelepasan pembayaran; bila akses lihat terpisah tidak tersedia, digunakan rekening koran hasil ekspor klien.
4. Kredensial yang tetap dipegang klien
Email dan telepon pemulihan, kredensial administrator bank, token pembayaran, serta kata sandi sekali pakai (OTP) tetap dipegang klien. Kata sandi personal tidak pernah dibagikan, dan pendelegasian formal atau surat kuasa diperoleh bila otorisasi elektronik diperlukan. Daftar akses mencatat setiap pengguna, dengan pencabutan segera saat ada yang keluar.
Contoh Matriks Akses dan Persetujuan
| Sistem | Klien mempertahankan | Penyedia menerima |
|---|---|---|
| Coretax | Kendali penanggung jawab dan penanda tangan berwenang | Akses penyiapan yang didelegasikan untuk pengguna bernama |
| Penerbitan faktur pajak | Registrasi PKP dan data faktur komersial | Penyiapan melalui saluran berwenang yang berlaku |
| Perbankan | Kredensial administrator, token pembayaran, OTP | Rekening koran hasil ekspor atau akses lihat khusus baca-saja |
| Software akuntansi | Akun administrator dan kepemilikan data | Akses pencatat dan penelaah yang disebut namanya |
Bagaimana Saldo Awal dan Pendanaan Pendiri Direkonsiliasi?
Setiap saldo awal diikat pada dokumen sumber. Modal dilacak kembali ke akta dan bukti remitansi. Biaya yang dibayar pendiri dicatat sebagai utang terdokumentasi hingga direimburse.
Rekonsiliasi mengikuti disiplin yang sederhana. Penerimaan bank atas modal disetor dicocokkan dengan bukti remitansi pemegang saham dan daftar pemegang saham: debit bank, kredit modal disetor. Akta saja tidak pernah diperlakukan sebagai bukti bahwa uang telah diterima. Pembaruan kepemilikan pada kemudian hari mengikuti prosedur pengalihan saham di perusahaan Indonesia.
Bila seorang direksi membayar jasa penyiapan atau peralatan sebelum rekening aktif, simpan penerimaan dari perusahaan dan faktur pemasok. Dokumen itu mendukung pencatatan beban dan peralatan di sisi debit, dengan kredit pada jumlah terutang kepada direksi. Reimbursemen dari bank perusahaan kemudian melunasi utang tersebut. Pada saat serah terima, neraca lajur mengikat bank, peralatan, dan beban ke modal disetor serta kerugian menahun yang terkumpul bila ada. Penyusutan dan penyesuaian pajak dinilai secara terpisah.
Satu kehati-hatian berlaku bagi perusahaan bermilik asing. Pembahasan saldo awal di atas menyangkut struktur pencatatan milik perusahaan sendiri, sedangkan modal minimum PT PMA di Indonesia adalah ketentuan hukum tersendiri. Pasal 26 Peraturan Menteri Investasi dan Hilirisasi/Kepala BKPM Nomor 5 Tahun 2025 mengatur persyaratan ini. Secara umum, ketentuan itu menetapkan modal ditempatkan/disetor paling sedikit Rp2,5 miliar atau ekuivalennya dalam dolar AS per perseroan terbatas, kecuali ditentukan lain berdasarkan ketentuan peraturan perundang-undangan. Kondisi ini berlaku per Oktober 2026. Ketentuan itu terpisah dari minimum total investasi secara umum. Sebagai aturan umum, investasi tersebut harus melampaui Rp10 miliar per baris KBLI lima digit dan lokasi proyek. Nilai ini tidak termasuk tanah dan bangunan. Pengecualian dalam Pasal 26 tetap berlaku.
Cut-off bulan pertama kemudian dinilai dari peristiwa ekonomi yang mendasari, hak, dan kewajiban, bukan sekadar tanggal aktivasi rekening bank atau unggahan bukti. Itu sudut pandang akuntansi umum, bukan aturan definitif, dan pos material atau pra-pendirian memerlukan tinjauan akuntansi, pajak, dan hukum yang kompeten.
1. Klasifikasikan pendanaan pendiri sebelum dicatat
Transfer dari pendiri diperiksa sebelum dicatat dalam pembukuan. Transfer yang tidak dijelaskan bisa berupa modal, pinjaman, atau pendapatan, dan hanya bukti transfer, perjanjian, serta catatan perusahaan yang menentukannya. Setiap penambahan dana diklasifikasikan berdasarkan fakta dan dokumennya.
2. Pisahkan pengakuan dari kelayakan potongan pajak
Pengakuan akuntansi atas biaya yang dibayar pendiri tidak dengan sendirinya menetapkan daya potong pajak atau kelayakan PPN masukan. Biaya yang dibayar pendiri, suntikan modal, pinjaman pemegang saham, akrual, biaya dibayar di muka, dan belanja pra-pendirian masing-masing diklasifikasikan berdasarkan fakta dan dokumen pendukungnya.
3. Simpan data pajak pemasok dan faktur pajak
Kelayakan kredit PPN masukan bergantung pada persyaratan peraturan, termasuk status PKP, hubungan dengan kegiatan usaha, dan dokumentasi yang patuh. Karena itu, data pajak pemasok dan faktur pajak dijaga sejak bulan pertama, bukan dicari belakangan.
SPT Pajak Bulanan Apa yang Wajib Disampaikan pada Bulan Pertama?
Hanya laporan yang benar-benar diwajibkan oleh status dan transaksi perusahaan. PKP tetap menyampaikan SPT PPN bulanan meski tanpa transaksi; badan yang bukan PKP dapat tetap memiliki kewajiban PPN dan pelaporan tertentu, misalnya atas kegiatan membangun sendiri atau pemanfaatan BKP tidak berwujud dan/atau JKP dari luar Daerah Pabean.
Surat Pemberitahuan (SPT) pertama diidentifikasi dari profil Coretax dan aktivitas perusahaan, bukan dari asumsi. Keliru bila mengasumsikan setiap PT baru wajib menyampaikan SPT PPN, atau bahwa setiap jenis pajak memerlukan SPT nihil; kewajiban yang terdaftar yang menentukan.
Menurut Direktorat Jenderal Pajak (DJP), kewajiban pemotongan bulanan rutin umumnya dibayar paling lambat tanggal 15 bulan berikutnya dan dilaporkan paling lambat tanggal 20. Angsuran PPh 25 umumnya jatuh tempo tanggal 15. Pembayaran yang telah divalidasi dengan sendirinya dapat memenuhi mekanisme pelaporan terkait. Angsuran PPh 25 nihil tidak wajib dilaporkan; PPh 25 yang dibayar dan telah mendapat validasi pembayaran dianggap telah memenuhi kewajiban pelaporan. Pembayaran PPN dan SPT PPN umumnya jatuh tempo pada akhir bulan berikutnya, sebelum penyampaian SPT.
Perusahaan yang telah dikonfirmasi sebagai PKP wajib menyampaikan SPT Masa PPN bulanan paling lambat akhir bulan berikutnya, meski tidak melakukan transaksi pada masa pajak itu. Berdasarkan panduan DJP per Oktober 2026, wajib usaha harus melaporkan usahanya kepada DJP agar dikonfirmasi sebagai PKP. Kewajiban ini berlaku apabila peredaran bruto setahun melampaui Rp4,8 miliar. Konfirmasi itu wajib dilakukan paling lambat akhir bulan berikutnya. Pada 2026, tarif PPN menurut PMK Nomor 131 Tahun 2024 adalah 12 persen, dengan umumnya penyerahan non-mewah secara efektif dikenai 11 persen atas dasar pajak 11/12.
SPT Tahunan pajak penghasilan badan jatuh tempo 30 April bagi badan dengan tahun buku kalender. Tarif normalnya 22 persen untuk 2026. Perpanjangan dua bulan dimungkinkan melalui portal pajak.
Kalender Pelaporan Pajak Bulanan Indonesia 2026
| Kewajiban | Tenggat pembayaran | Tenggat SPT | Catatan |
|---|---|---|---|
| Pemotongan PPh 21 karyawan | Tanggal 15 bulan berikutnya | Tanggal 20 bulan berikutnya | Dipotong dari gaji karyawan |
| Pemotongan PPh 23 atas jasa | Tanggal 15 bulan berikutnya | Tanggal 20 bulan berikutnya | 2 persen untuk penerima domestik; non-residen tunduk pada PPh 26 |
| Angsuran PPh 25 | Tanggal 15 bulan berikutnya | Pembayaran tervalidasi dianggap memenuhi pelaporan | Angsuran nihil tidak wajib dilaporkan |
| PPN/PPnBM | Akhir bulan berikutnya | Akhir bulan berikutnya | PKP tetap melaporkan setiap bulan meski tanpa transaksi |
| Pajak penghasilan badan tahunan | Sebelum SPT Tahunan disampaikan | Paling lambat empat bulan setelah akhir Tahun Pajak (30 April bagi tahun buku kalender) | Tarif normal 22 persen untuk 2026 |
Seperti Apa Jadwal Penutupan Bulan Pertama yang Praktis?
Cut-off dokumen, rekonsiliasi bank, draf laporan keuangan, lalu persetujuan klien — diukur dalam hari kerja, dengan tanggal hukum diperiksa terpisah terhadap kalender sebenarnya.
Penutupan yang dapat dijalankan membutuhkan jadwal eksplisit, karena tanggal hukum pasti sedangkan bukti tidak. Pola berikut adalah contoh perencanaan ilustratif: target kerja internal, bukan tingkat layanan dan bukan tenggat hukum. Kalender yang berlaku, perlakuan hari libur, dan pengecualian apa pun harus diperiksa untuk wajib pajak dan masa pajak yang spesifik.
Paket penutupan kemudian memuat validasi pembayaran dan tanda terima SPT elektronik, bukan sekadar tangkapan layar draf SPT. Klien memegang kepatutan dokumen sumber, penjelasan bisnis, persetujuan komersial, serta pendanaan pembayaran pajak; penyedia memegang pencatatan, rekonsiliasi, perhitungan, penyiapan, dan pekerjaan pelaporan yang disepakati.
Perusahaan yang memenuhi kriteria audit juga sebaiknya merencanakan lebih awal layanan audit dan pelaporan keuangan yang disyaratkan di Indonesia. RUPS tahunan wajib diadakan paling lambat enam bulan setelah tahun buku berakhir; dalam RUPS tersebut, laporan tahunan disetujui dan laporan keuangan disahkan. Membangun kebiasaan itu sejak bulan pertama menghindarkan pengejaran di akhir tahun.
1. Cut-off dokumen (sekitar BD2)
Klien menyerahkan rekening koran lengkap, faktur, klaim biaya, perubahan data penggajian, serta pernyataan kekurangan dokumen yang ditandatangani, sehingga celah terlihat jelas alih-alih hanya tersirat.
2. Rekonsiliasi bank (sekitar BD4)
Tim alih daya menyelesaikan rekonsiliasi bank dan menjawab pertanyaan pendanaan serta reimbursemen selagi masih ada waktu untuk memperbaikinya.
3. Draf laporan keuangan (sekitar BD6)
Draf laporan keuangan dan rekonsiliasi pajak diterbitkan, dan bukti yang belum tersedia dieskalasi sebelum titik ini, alih-alih dibawa diam-diam hingga hari pelaporan.
4. Persetujuan, pembayaran, dan pelaporan (sekitar BD8)
Klien menyetujui koreksi dan paket pembayaran pajak serta mendanai pembayarannya. Tim kemudian mengatur pelaporan begitu persetujuan yang diperlukan dan bukti pembayaran tersedia.
Linimasa Penutupan Ilustratif Bulan Pertama
| Hari kerja | Langkah | Pemilik |
|---|---|---|
| BD2 | Klien menyerahkan rekening koran lengkap, faktur, klaim, perubahan penggajian, dan pernyataan kekurangan dokumen | Klien |
| BD4 | Rekonsiliasi bank selesai; pertanyaan pendanaan dan reimbursemen terjawab | Penyedia |
| BD6 | Draf laporan keuangan dan rekonsiliasi pajak diterbitkan; bukti yang hilang dieskalasi | Penyedia |
| BD8 | Klien menyetujui koreksi dan paket pembayaran pajak | Klien |
| Setelah persetujuan | Pembayaran diatur sebelum tenggat hukum; pelaporan diselesaikan atas dasar persetujuan dan bukti pembayaran | Penyedia |
Celah Serah Terima Mana yang Sebaiknya Diperiksa Pendiri Terlebih Dahulu?
Periksa daftar belanja pendiri, bukti bank periode awal, dan kesesuaian data identitas sebelum penutupan pertama.
Bagian ini merangkum titik yang layak diperiksa berdasarkan pertimbangan profesional tim kami. Ini bukan urutan celah yang paling sering terjadi atau statistik praktik.
Daftar belanja yang dibiayai pendiri perlu dibandingkan dengan bukti pembayaran dan faktur. Rekening koran periode awal dan remitansi juga perlu menunjukkan sumber modal secara jelas.
Data identitas perlu dicocokkan antara dokumen pendirian, profil pajak, dan catatan operasional. Periksa nama badan hukum, alamat, data direksi, dan identitas pajak. Perubahan akta yang belum diserahkan dapat memerlukan pembaruan data kepemilikan atau penanda tangan berwenang.
Data penggajian juga perlu diperiksa sebelum perhitungan pertama. Contohnya meliputi status pajak karyawan, tanggal mulai kerja, dan kompensasi variabel.
Risiko berikut perlu ditelusuri berdasarkan dokumen, bukan diasumsikan sebagai hasil yang pasti. Transfer pendiri yang tidak dijelaskan dapat memerlukan penilaian sebagai modal atau pinjaman. Pembayaran kartu pribadi pendiri dapat memerlukan pencatatan jika didukung bukti. Faktur pemasok tanpa data pajak yang dapat digunakan dapat memerlukan telaah dokumentasi pemotongan atau kredit PPN. Daftar pengecualian berlabel membantu menunjukkan poin yang belum terselesaikan.
Bagaimana Pendiri Menguji Kesiapan Onboarding Sebelum Pelaporan Pertama?
Lacak satu penerimaan pendanaan, satu belanja pemasok, dan satu transaksi pelanggan dari dokumen sumber hingga persetujuan — celah tersembunyi akan cepat muncul.
Satu pemeriksaan mandiri yang praktis disarankan di sini sebagai simulasi, bukan metodologi yang telah divalidasi. Lacak satu penerimaan pendanaan, satu belanja pemasok, dan satu transaksi pelanggan secara menyeluruh. Setiap butir diikuti dari dokumen sumber ke pergerakan bank, klasifikasi akuntansi, perlakuan pajak, hingga orang bernama yang menyetujuinya.
Tata kelola berada pada pendiri, bukan penyedia. Klien memegang dokumen sumber dan secara pribadi menandatangani persetujuan atas klasifikasi pendanaan, liabilitas reimbursemen, dan daftar saldo awal. Penyedia merekomendasikan perlakuan akuntansi; keputusan menerimanya tetap berada pada perusahaan.
Kesimpulan
Bulan pertama menentukan apakah perusahaan di Indonesia memulai dengan bukti atau dengan perkiraan. Paket serah terima sebaiknya mencakup identitas hukum, registrasi pajak, bukti modal dan perbankan, transaksi, serta penggajian. Akses Coretax dan perbankan yang tertata, saldo awal yang direkonsiliasi, dan matriks persetujuan yang jelas membantu menjadikan pelaporan pajak bulanan pertama sebagai rutinitas.
3E Accounting Indonesia adalah penyedia layanan korporat yang mendukung startup, usaha kecil dan menengah (UKM), serta perusahaan multinasional di Indonesia. Layanan yang tersedia mencakup pendirian perusahaan, akuntansi, pajak, penggajian, dan sekretaris korporat. Kebutuhan onboarding setiap PT atau PT PMA perlu dinilai menurut aktivitas, registrasi, akses, dan dokumen yang tersedia.
Bila Anda sedang menyiapkan serah terima bulan pertama, bicaralah dengan tim kami. Bahas dokumen, akses, dan saldo awal sebelum pelaporan pertama perusahaan Anda.
Mulailah Bulan Pertama dengan Benar Sejak Hari Pertama
Bicarakan dengan 3E Accounting Indonesia tentang serah terima bulan pertama yang terstruktur untuk PT atau PT PMA baru Anda.
Pertanyaan yang Sering Diajukan
Menurut panduan tenggat DJP untuk 2026, pemotongan PPh 21 dan PPh 23 rutin umumnya dibayar paling lambat tanggal 15 bulan berikutnya dan dilaporkan paling lambat tanggal 20. Angsuran PPh 25 umumnya jatuh tempo tanggal 15, sedangkan pembayaran PPN dan SPT PPN umumnya jatuh tempo pada akhir bulan berikutnya. Kalender spesifik, pengecualian, dan perubahan aturan kemudian harus selalu diperiksa.
Hanya jika terdaftar sebagai PKP. Wajib pajak yang dikonfirmasi sebagai PKP wajib menyampaikan SPT Masa PPN bulanan paling lambat akhir bulan berikutnya meski tanpa transaksi. Badan yang tidak terdaftar sebagai PKP tidak memikul kewajiban PPN ini, dan seluruh kewajiban pelaporan lain ditentukan per wajib pajak.
Klien sebaiknya mempertahankan kontak pemulihan, kredensial administrator bank, token pembayaran, dan kata sandi sekali pakai. Penyedia bekerja melalui pengguna bernama terpisah dengan izin minimum, dengan peran tunduk pada penunjukan Coretax wajib pajak yang bersangkutan serta model akses yang tersedia di masing-masing bank.
Tidak. Penerimaan bank dan bukti remitansi pemegang saham harus cocok dengan akta dan daftar pemegang saham sebelum modal dicatat. Pendanaan pendiri diklasifikasikan sebagai modal, pinjaman, atau beban berdasarkan fakta dan dokumen, dengan klien menandatangani persetujuan klasifikasinya.
Daftar belanja yang dibiayai pendiri, rekening koran terawal, dan remitansi yang mengidentifikasi sumber modal, ditambah ketidaksesuaian identitas antara dokumen pendirian, profil pajak, dan catatan operasional. Data penggajian seperti status pajak karyawan dan tanggal mulai kerja juga sering datang terlambat; daftar pengecualian yang diberi label selalu lebih baik daripada folder yang disuguhkan seolah-olah lengkap.
Abigail Yu
Direktur
Abigail Yu memimpin kepemimpinan eksekutif di 3E Accounting Group, mengelola operasional, solusi TI, hubungan masyarakat, dan pemasaran digital untuk mendorong keberhasilan bisnis. Ia meraih gelar kehormatan di bidang Komunikasi dan Media Baru dari National University of Singapore dan sangat terampil dalam manajemen krisis, komunikasi keuangan, serta komunikasi korporat.